Matriarcado Noticias
La industria volvió a funcionar por debajo de su capacidad y la recuperación sigue sin consolidarse
El INDEC informó que las fábricas argentinas operaron al 58,5% de su potencial en agosto, con una mejora marginal respecto de julio pero una caída interanual que golpea con más fuerza a la metalmecánica y a la producción automotriz
El Instituto Nacional de Estadística y Censos (INDEC) reportó que la utilización de la capacidad instalada en la industria manufacturera se ubicó en el 58,5% durante agosto, una cifra que confirma el estancamiento del sector fabril en un nivel claramente inferior al de un año atrás. El dato, parte del informe mensual que la cartera de estadística publica desde hace décadas, muestra que más del 40% del aparato productivo industrial permanece ocioso, sin que el repunte mensual logre modificar el cuadro de fondo.
Vamos a los números: qué pasó en agosto y en la comparación interanual
El 58,5% registrado en agosto representa una suba de tres décimas respecto del 58,2% de julio, un movimiento que en términos prácticos resulta marginal y que no alcanza para recuperar los picos de marzo (59,8%) y abril (59,9%), cuando la industria había mostrado su mejor desempeño del año. En la comparación con agosto de 2025, cuando el indicador se había ubicado en el 59,6%, la caída alcanza los 1,1 puntos porcentuales, una señal de que la industria opera hoy con menor margen de actividad que hace un año. El indicador se construye a partir de un relevamiento que abarca entre 600 y 700 empresas manufactureras, lo que lo convierte en una de las mediciones más representativas del pulso fabril.
Sectores ganadores y perdedores: una dispersión que revela las debilidades del entramado productivo
La fotografia sectorial dista de ser homogénea. En el extremo superior se colocó la refinación de petróleo, que operó al 88,8% de su capacidad, por encima del 86,1% de agosto del año anterior, gracias a un mayor procesamiento de crudo. La siguieron las industrias metálicas básicas, con el 70,1%; alimentos y bebidas, con el 66,4%; sustancias y productos químicos, con el 65,2%; y papel y cartón, con el 61,3%. El bloque químico mostró uno de los avances más significativos en la comparación interanual, al pasar del 60,1% al 65,2%, impulsado en parte por la producción de detergentes y jabones, que creció 6% frente al mismo mes de 2025.
- Refinación de petróleo: 88,8% (vs. 86,1% en agosto de 2025)
- Industrias metálicas básicas: 70,1%
- Alimentos y bebidas: 66,4%
- Sustancias y productos químicos: 65,2% (vs. 60,1% en agosto de 2025)
- Papel y cartón: 61,3%
- Productos minerales no metálicos: 54,5% (cuatro puntos por debajo de 2025)
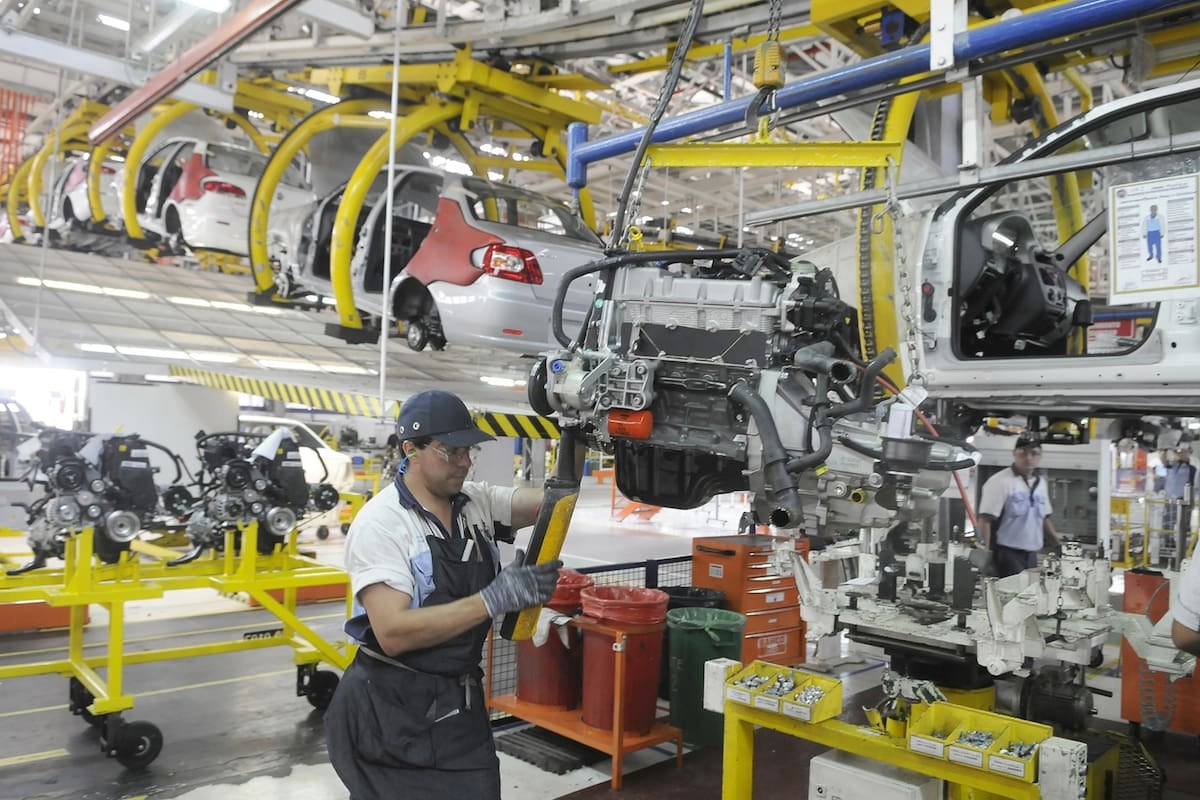
- Industria automotriz: 46,2% (vs. 53,3% en agosto de 2025)
- Metalmecánica (sin automotriz): 35,9% (vs. 44,6% en agosto de 2025)
Metalmecánica y automotriz, los puntos más críticos
En el otro extremo del ranking, la metalmecánica (sin considerar al sector automotriz) apenas alcanzó el 35,9% de utilización de su capacidad instalada, una cifra que representa una caída de 8,7 puntos respecto del 44,6% registrado en agosto de 2025. La contracción se explicó fundamentalmente por el derrumbe en la fabricación de maquinaria agropecuaria, con una baja interanual del 37,9%, y en electrodomésticos, donde la producción retrocedió 28%. La industria automotriz también mostró una performance negativa: su uso de capacidad pasó del 53,3% al 46,2%, en línea con una menor producción de vehículos por parte de las terminales radicadas en el país.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo”Tomás Amerio, economista
Qué le cambia a un hogar promedio
Para un hogar promedio, la lectura de estos números se traduce en un escenario donde la oferta de bienes industriales — desde un electrodoméstico hasta un vehículo, pasando por maquinaria y materiales para la construcción — cuenta con margen suficiente para responder a un eventual aumento de la demanda sin necesidad de nuevas inversiones productivas ni de incorporación de personal. En otras palabras, la capacidad ociosa funciona como un colchón que permite abastecer un repunte del consumo sin presión sobre precios ni sobre el mercado laboral, aunque también significa que la industria tiene poco incentivo a expandirse mientras ese margen permanezca sin utilizar. Mientras más del 40% de las fábricas argentinas siga funcionando por debajo de su potencial, la rueda de la inversión y del empleo industrial seguirá girando con dificultad.
Comentarios
0Todavía no hay comentarios. Sé el primero.