Matriarcado Noticias
Planes de ahorro con adjudicación pactada: la fórmula que domina el mercado automotor y los requisitos para acceder
La modalidad explica más del 40% de las ventas de autos 0 km en el país y permite retirar el vehículo en poco más de tres meses, aunque exige un desembolso cercano al 20% del valor del auto antes de la entrega. Un recorrido por los números, los requisitos y los costos asociados a partir de un caso concreto.
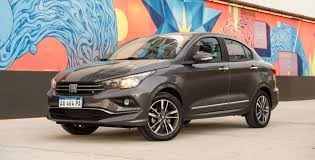
Los planes de ahorro con adjudicación pactada se consolidaron como la vía privilegiada por los argentinos para acceder a un automóvil 0 km: explican más del 40% de las operaciones del mercado automotor, según datos que circulan entre terminales y administradoras. La fórmula combina cuotas iniciales relativamente accesibles con plazos extendidos y, en su versión con entrega anticipada, la posibilidad de retirar la unidad en poco más de tres meses. La apuesta, sin embargo, demanda liquidez inmediata y un perfil crediticio sólido que no todos los hogares están en condiciones de exhibir.
Antes de avanzar con los detalles del mecanismo, corresponde situar la foto macroeconómica de fondo. El INDEC difundió en las últimas semanas el Índice de Precios al Consumidor correspondiente al mes previo, con una variación mensual que volvió a ubicarse por debajo del 2% y consolida la desaceleración inflacionaria que el organismo viene registrando desde principios de año. Esa dinámica es la que, en parte, sostiene la previsibilidad de las cuotas en pesos y permite a las terminales ofrecer precios más estables a lo largo del plan, aunque los valores de referencia se actualizan de manera periódica y los montos concretos pueden modificarse en cada tramo del contrato.
Cómo funciona la adjudicación pactada
Para incentivar la permanencia y reducir los tiempos de espera, varias automotrices incorporaron a sus planes la modalidad de adjudicación pactada: una garantía de entrega anticipada del vehículo a cambio de que el suscriptor acepte licitar desde las primeras cuotas, en lugar de esperar el sorteo tradicional. El sistema implica renunciar a la chance de ganar el auto por azar en los primeros meses y asumir, en compensación, un compromiso económico inmediato: el postulante debe ofrecer un monto que funciona como seña, con un piso equivalente al 10% del valor del vehículo.
Vamos a los números. El ejercicio tomó como referencia un Peugeot 208 Allure automático 1.6, valuado en 42.450.000 pesos en agosto. La suscripción se concretó a fines de abril a través de un Plan Plus de 84 cuotas al 100% de financiación y sin integración inicial, con una cuota inicial de 432.000 pesos. El grupo se cerró a fines de mayo y la segunda cuota llegó en junio, ya en 595.000 pesos. En julio, con la cuota 3 en 604.000 pesos, se habilitó la oferta de licitación: un mínimo del 10% del valor del vehículo, alrededor de 4.000.000 de pesos. Para ese momento, el ahorrista había desembolsado aproximadamente 5.600.000 pesos desde la firma del contrato.
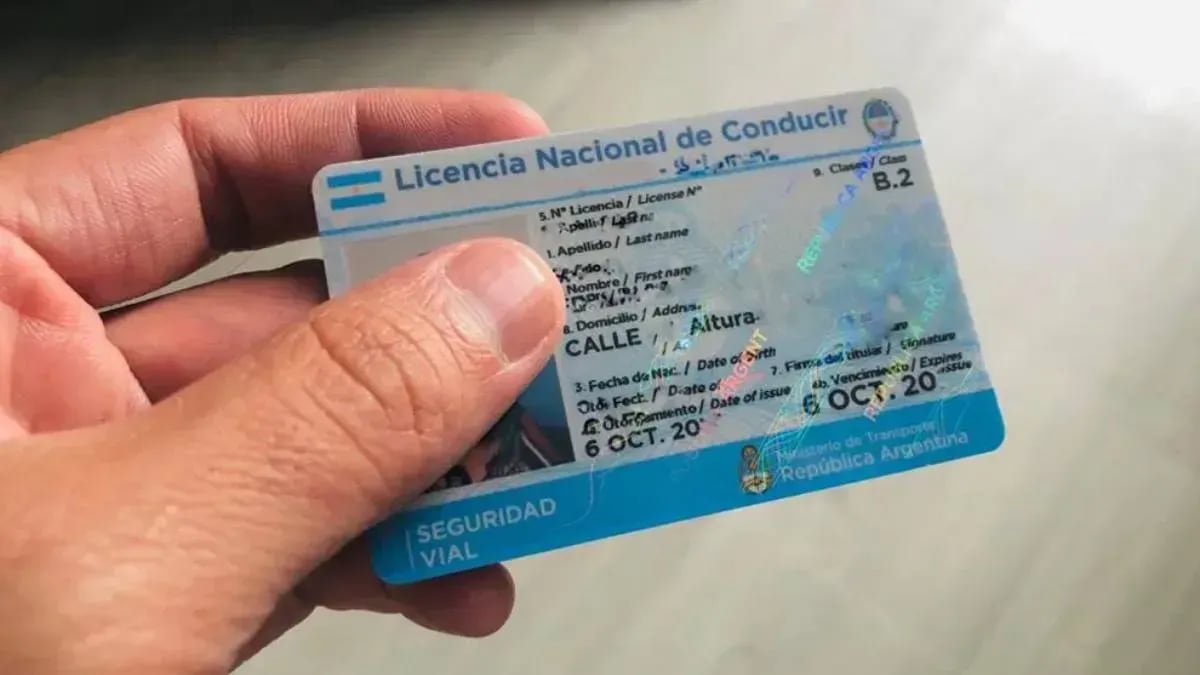
- Ingresos demostrables en blanco de entre 1.800.000 y 2.000.000 de pesos mensuales, equivalentes al triple de la cuota, con presentación de recibos de sueldo o documentación respaldatoria.
- Ausencia de antecedentes negativos en el sistema financiero, verificada a través de los registros de las centrales de riesgo que consultan las administradoras.
- Disponibilidad de alrededor de 9.400.000 de pesos en efectivo al momento de retirar la unidad, entre lo ya pagado en cuotas, la licitación, el derecho de adjudicación y el patentamiento.
- Eventual presentación de un codeudor, requerida por la administradora según el perfil del solicitante y la composición del grupo.
Comentarios
0Todavía no hay comentarios. Sé el primero.