Matriarcado Noticias
Mora familiar duplica el promedio del sistema y los créditos personales se resisten a abaratarse
La irregularidad en la cartera de hogares cerró junio en 12,8%, frente a un 7,6% general. Las tasas corporativas bajaron fuerte, pero las personales se mantienen cerca del pico de 2025. Los bancos redoblan las refinanciaciones como principal herramienta.
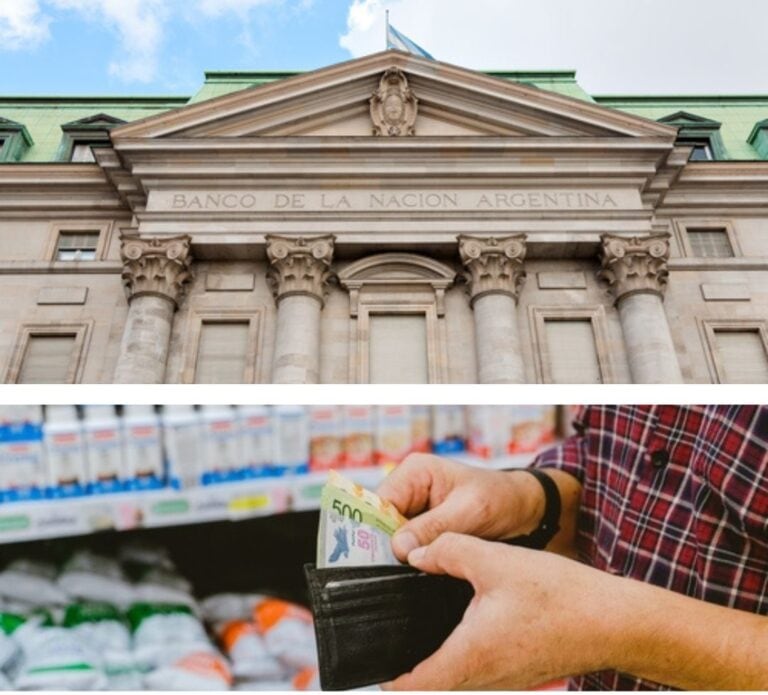
La mora de las familias argentinas se mantiene en niveles que duplican el promedio del sistema financiero. Según datos del Banco Central de la República Argentina (BCRA), el índice de irregularidad en los créditos otorgados a hogares alcanzó en junio el 12,8% del total de la cartera de préstamos al sector privado, mientras que el indicador general cerró ese mes en 7,6%. Es decir, casi uno de cada ocho pesos prestados a una familia se encuentra en situación irregular.
El 7,6% general representó una mejora marginal frente al 7,7% de mayo y configuró el fin de una racha de diecinueve meses consecutivos en alza. Sin embargo, esa fotografía agregada convive con un cuadro más frágil en el segmento de personas, donde la mora permanece estructuralmente más alta y donde cualquier shock de ingresos suele traducirse en cuotas impagas.
Vamos a los números
- Mora general del sistema financiero: 7,6% en junio, contra 7,7% en mayo (corte de la racha alcista de 19 meses).
- Mora en créditos a familias: 12,8% del total de la cartera al sector privado, más del doble del promedio.
- Tasas de interés para empresas: cayeron a aproximadamente una quinta parte del pico de incertidumbre de 2025.
- Tasas para préstamos personales: se ubican en torno a las tres cuartas partes del máximo de 2025, sin un descenso equivalente.
- Carga fiscal sobre los créditos: impuestos y tasas (provinciales, municipales e IVA) representan el 25% del costo financiero total promedio.
La asimetría entre ambos segmentos es uno de los datos más relevantes del último informe. Mientras el crédito corporativo se abarató de manera significativa en los últimos meses —en línea con la estabilización macro y la baja de la inflación—, los préstamos personales al consumo no acompañaron ese sendero. Para un hogar que toma deuda para arreglar el auto, financiar una refacción o refinanciar la tarjeta, el costo financiero sigue cerca del techo del año pasado, con el agravante de que sobre ese costo se monta una carga tributaria que se lleva un cuarto del total.
Frente a ese cuadro, las entidades financieras vienen acelerando las refinanciaciones como principal vía de contención de la mora. La operatoria suele implicar la extensión de plazos y, en varios casos, la oferta de tasas más bajas para devolver al deudor a una cuota que pueda sostener en el tiempo. Desde el Banco Central se señaló que esa es la herramienta más efectiva para reducir la irregularidad, al tiempo que se descartaron tanto pedidos de asistencia externa al sistema como cambios en las normas de clasificación de deudores, dos alternativas que habían circulado en el debate público.
Qué le cambia a un hogar promedio: con una mora del 12,8% sobre el crédito a familias y tasas que todavía se mueven en el 75% del pico de 2025, un imprevisto —la pérdida de un ingreso extra, un arreglo fuera de presupuesto, una suba del alquiler— puede empujar rápido la cuota a zona de incumplimiento. Refinanciar hoy implica aceptar plazos más largos y, en algunos casos, una tasa menor, a cambio de mantener el crédito al día y evitar la marca en el veraz. Para quien está al día, en cambio, la señal es clara: el crédito corporativo ya se abarató, el personal todavía no.
Comentarios
0Todavía no hay comentarios. Sé el primero.