Matriarcado Noticias
El crédito familiar roza los 102 billones de pesos y la mora ya alcanza a uno de cada cuatro deudores
El endeudamiento de las familias creció 0,8% real en agosto, según un relevamiento de EcoGo y la Universidad Austral. La irregularidad en los pagos encadenó 22 meses al alza y muestra diferencias marcadas entre provincias y entre el sistema financiero tradicional y las fintech.
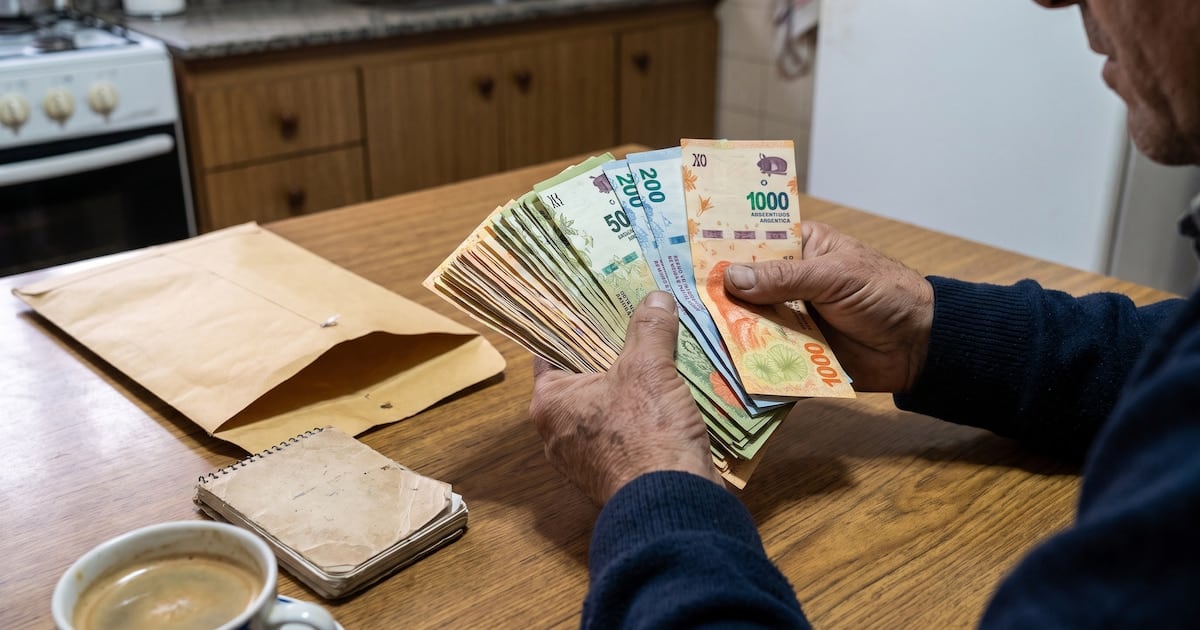
El INDEC publicó esta semana el dato de actividad correspondiente al mes pasado y, en paralelo, el informe mensual de EcoGo junto a la Universidad Austral mostró que el crédito otorgado a personas físicas alcanzó los 101,9 billones de pesos en todo el país, con un aumento real de 0,8% respecto de julio y de 3,9% en la comparación interanual. La cifra, no obstante, todavía se ubica por debajo del máximo registrado en diciembre de 2025, cuando la cartera llegó a 102,4 billones a precios constantes.
Vamos a los números. La deuda promedio por persona se ubica en 4,9 millones de pesos a nivel nacional, pero el desglose por género y por región expone realidades bien distintas. Entre los hombres la deuda promedio se eleva por encima del promedio general, mientras que entre las mujeres tiende a ubicarse por debajo, una brecha que se replica en la mayoría de las provincias y que responde, según especialistas, a diferencias en el acceso al mercado de crédito formal y en los montos otorgados.
El mapa provincial del endeudamiento
- Tierra del Fuego, 8,6 millones de pesos por deudor, lidera el ranking nacional.
- Ciudad de Buenos Aires, con 7,2 millones, y Neuquén y Santa Cruz, con 6,9 millones cada una, completan el grupo de mayor exposición.
- En el extremo opuesto aparecen Formosa, con 2,9 millones; Santiago del Estero, con 3 millones, y Misiones y San Juan, con 3,3 millones en cada caso.
La mora por monto alcanzó el 18,4% del crédito total informado, con un incremento de 0,3 puntos en el mes y de 9,8 puntos en los últimos doce meses. Se trata del vigésimo segundo mes consecutivo de suba. El 27% de las personas con deuda, en tanto, tenía al menos un saldo irregular en agosto, una proporción que creció 0,3 puntos mensuales y 8 puntos en el año.
Mora operativa, irrecuperables y diferencias por provincia
El informe distingue entre la mora total y la mora operativa, que excluye los créditos clasificados como irrecuperables. Esta última se ubicó en 10,6% de la cartera y mostró una mejora de 0,4 puntos frente a julio, mientras que los préstamos irrecuperables representaron 7,8% del crédito total, siempre según la misma fuente.
En el corte por distrito, La Rioja lidera la irregularidad con una mora de 26,2%, seguida por Santa Cruz y San Luis, con 24,2% en cada caso; Catamarca, con 23,4%, y San Juan, con 22,6%. La Pampa, en cambio, registra la mora más baja del país, con 9,6%, seguida por la Ciudad de Buenos Aires, con 12,5%; Entre Ríos, con 14,5%, y Córdoba, con 15,1%.
Bancos versus fintech
El tipo de entidad también marca diferencias relevantes. Los proveedores no financieros de crédito, entre ellos las fintech, registraron una mora de 31,7%, frente a 16,1% del sistema financiero tradicional. Las fintech concentraron 14,8% del crédito, alrededor de 15 billones de pesos, mientras que bancos y financieras tradicionales reunieron el 85,2% restante, unos 86,8 billones.
Para un hogar promedio, el escenario descrito implica que poco más de una de cada cuatro familias con algún tipo de crédito enfrenta hoy un pago atrasado, que el monto promedio adeudado ronda los 4,9 millones de pesos y que la carga varía de manera significativa según la provincia de residencia y la entidad con la que se haya tomado el préstamo, en un contexto en el que la mora total acumula 22 meses de suba ininterrumpida.
Comentarios
0Todavía no hay comentarios. Sé el primero.