Matriarcado Noticias
Banco Nación activa préstamos en UVA para automotores: financia hasta el ciento por ciento del valor sin prenda
La nueva línea del banco público permite solicitar hasta 100 millones de pesos por persona, con plazos de hasta 60 meses y un esquema de tasa UVA más un spread fijo, diferenciado según se cobren o no haberes en la entidad. La cuota inicial resulta sensiblemente menor frente al crédito tradicional en pesos, a costa de un ajuste del capital por inflación.
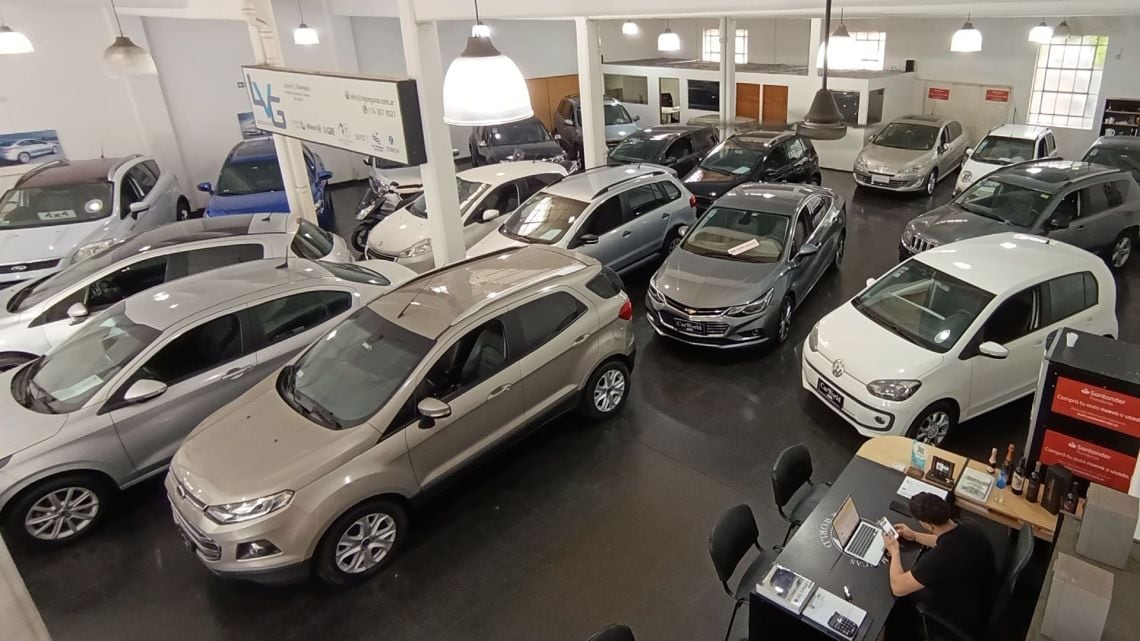
El Banco Nación puso en marcha una nueva modalidad de financiamiento para la compra de vehículos basada en Unidades de Valor Adquisitivo (UVA), instrumento cuyo importe se actualiza por la variación del índice de precios al consumidor que publica el Instituto Nacional de Estadística y Censos (INDEC). Desde el lunes 7 de septiembre, la operatoria se encuentra disponible para automóviles, pickups y utilitarios, tanto 0 kilómetro como usados con una antigüedad de hasta diez años, según se informó oficialmente.
Condiciones generales de la línea
- Monto máximo por solicitante: hasta 100 millones de pesos.
- Financiación: hasta el ciento por ciento del valor del vehículo, sin exigencia de prenda.
- Plazo: de 12 a 60 meses.
- Canal de comercialización: más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta.
- Documentación requerida: presentación de Documento Nacional de Identidad y trámite íntegramente online.
- Tope de cuota: el importe mensual no puede superar el 25 por ciento de los ingresos netos declarados por el solicitante.
Las tasas ofrecidas son de UVA más 19 por ciento de Tasa Nominal Anual (TNA) para quienes perciban sus haberes o jubilación en el Banco Nación, y de UVA más 25 por ciento de TNA para el resto de los clientes. La línea incorpora, además, la opción de sumar una prima adicional de un punto porcentual anual, a cambio de la cual se accede a un tope de cuota atado al Coeficiente de Variación Salarial (CVS), indicador elaborado por el INDEC que refleja la evolución de los salarios formales. Este mecanismo procura otorgar mayor previsibilidad sobre el valor mensual a pagar frente a escenarios inflacionarios.
Vamos a los números
Con el propósito de ilustrar el impacto de la nueva línea, la entidad difundió ejemplos de cuota para un préstamo de 10 millones de pesos a 60 meses. Para un cliente con acreditación de haberes, la primera cuota en UVA se ubica en 292.656 pesos, frente a 424.330 pesos que arroja la línea tradicional en pesos a tasa fija. En el caso de clientes sin relación de cobranza, las cifras se elevan a 343.333 pesos en UVA y a 508.664 pesos en la línea tradicional.
El cuadro comparativo incorpora, además, las condiciones de la línea en pesos que el Banco Nación mantiene vigente: una tasa fija de 36 por ciento de TNA para clientes de haberes y previsional, y de 46 por ciento de TNA para el resto de los usuarios, con plazos de hasta 72 meses y un tope de cuota sobre ingresos que oscila entre el 30 y el 35 por ciento, según el perfil crediticio del solicitante.
Qué le cambia a un hogar promedio
Para un hogar de ingresos medios que perciba su sueldo en la entidad y enfrente el pago de la primera cuota de un préstamo de 10 millones de pesos a cinco años, el esquema en UVA implica un desembolso inicial cercano a los 292.656 pesos, esto es, unos 131.674 pesos menos respecto de la línea tradicional en pesos. Esa diferencia de bolsillo al inicio constituye el principal atractivo de la operatoria. No obstante, corresponde señalar que, dado que el capital se ajusta por la evolución del índice de precios, el importe de las cuotas sucesivas puede incrementarse a lo largo del contrato, a diferencia de la línea en pesos que mantiene tasa fija durante toda la vida del préstamo. La elección entre una y otra modalidad dependerá, en consecuencia, de las expectativas inflacionarias y de la capacidad de cada solicitante para absorber eventuales ajustes en el servicio de la deuda.
Desde la entidad subrayaron que los valores difundidos revisten carácter estrictamente orientativo y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de su formalización. Por su parte, Carla Wainstein, editora de la sección Economía, recordó que la decisión de endeudarse en UVA implica asumir el compromiso de que la cuota acompañará la evolución del costo de vida, por lo que recomendó comparar escenarios con y sin ajuste antes de suscribir el crédito.
Comentarios
0Todavía no hay comentarios. Sé el primero.